Costo Lavoro Excel – Modello Gratuito (2026)
38
Download gratuito
Contabilità associazione Excel: 100 soci, 200 movimenti, quote annuali, cassa, banca e giroconti. Esempi verificabili e guida al modello gratuito.
Il modello di contabilità associazione Excel aiuta il tesoriere a seguire soci, quote, entrate, uscite e disponibilità di cassa e banca. Distingue il denaro effettivamente movimentato dalle operazioni ancora da registrare, e tratta i giroconti come trasferimenti tra conti senza gonfiare i ricavi gestionali.
La cartella è predisposta per 100 soci e 200 movimenti. Contiene esempi fittizi, riepiloghi mensili e una guida interna. È uno strumento di gestione per anno solare: non genera automaticamente un bilancio o un rendiconto ufficiale dell’ente.
In Parametri indicare l’anno in B13, i saldi iniziali di cassa e banca in B23/B24 e la data di riferimento in B28. Il modello segue il criterio di cassa: le operazioni effettive dell’anno entrano nei totali soltanto fino al riferimento. Il precedente saldo complessivo non viene trasferito automaticamente quando si cambia anno.
| Foglio | Cosa compilare o leggere |
|---|---|
| Parametri | Dati dell’ente, anno, saldi iniziali e soglia di avviso. |
| Soci | 100 soci, righe 5–104: ID, anagrafica, stato, quota dovuta e scadenza. |
| Inserimento | 200 movimenti, righe 5–204, con conto, stato e controllo. |
| Dashboard | Flussi effettivi, soci, quote, previsioni separate e quadratura. |
| Istruzioni | Procedura, esempi e limiti operativi. |
Gli ID di socio e movimento sono manuali e devono rimanere stabili. La quota standard B17 è una nota di riferimento: la quota effettivamente dovuta dal singolo socio va inserita in Soci!Q. Le indicazioni IVA presenti nei parametri non attivano calcoli fiscali.
Per registrare una quota, usare Entrata, categoria Quote associative, ID socio corrispondente e stato Incassato. Il versato in Soci!R considera solo gli incassi validi dell’anno fino al riferimento. Una donazione dello stesso socio, un rimborso spese o una quota prevista ma non ancora riscossa non saldano la quota annuale.
| Socio | Quota dovuta | Quota incassata | Lettura |
|---|---|---|---|
| Marco Rossi | 50 € | 50 € | Saldo 0 €; quota versata. |
| Laura Bianchi | 50 € | 30 € | Residuo 20 € da incassare. |
| Luca Verdi | 50 € | 0 € | Quota ancora prevista; socio sospeso. |
Lo stato associativo P resta manuale. Un pagamento non riattiva automaticamente un socio sospeso o dimesso. Per questi stati U indica Non attivo; negli altri casi distingue quota versata, scaduta, in scadenza, da versare o scadenza mancante. Un incasso superiore al dovuto lascia il saldo negativo, così l’eccedenza resta controllabile.
Per una quota di 50 € incassata in due parti, registrare due entrate effettive di 30 € e 20 € con ID movimento diversi e lo stesso ID socio. Se si segue anche la previsione, ridurla al residuo: non lasciare contemporaneamente la previsione integrale di 50 €.
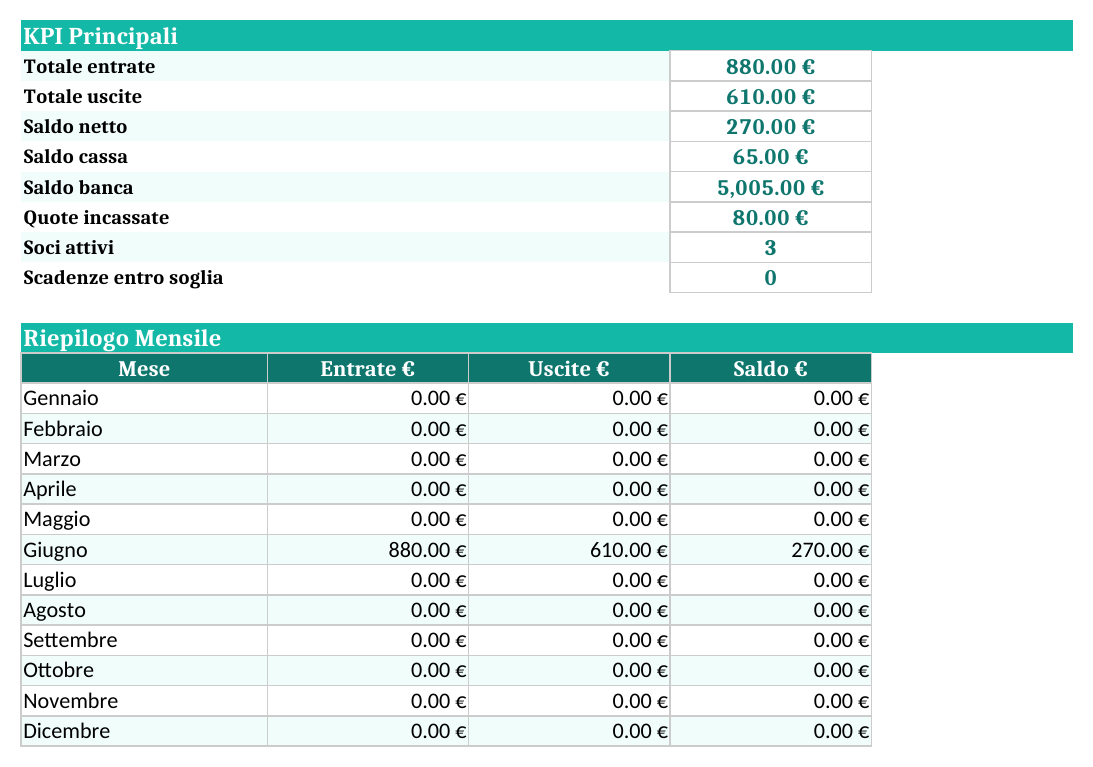
Nel campione iniziale le entrate effettive sono 880 € e le uscite 610 €, quindi il flusso netto è 270 €. Separatamente, risultano 850 € di entrate e 840 € di uscite da registrare. Queste previsioni non aumentano né riducono la liquidità effettiva.
La consulenza da 400 € è ancora Da registrare: non è compresa nei 610 € di uscite. Se viene pagata il 10 ottobre, cambiare data e stato in Pagato. Le uscite effettive salgono a 1.010 €, le previsioni di uscita scendono a 440 € e la banca diminuisce di 400 €.
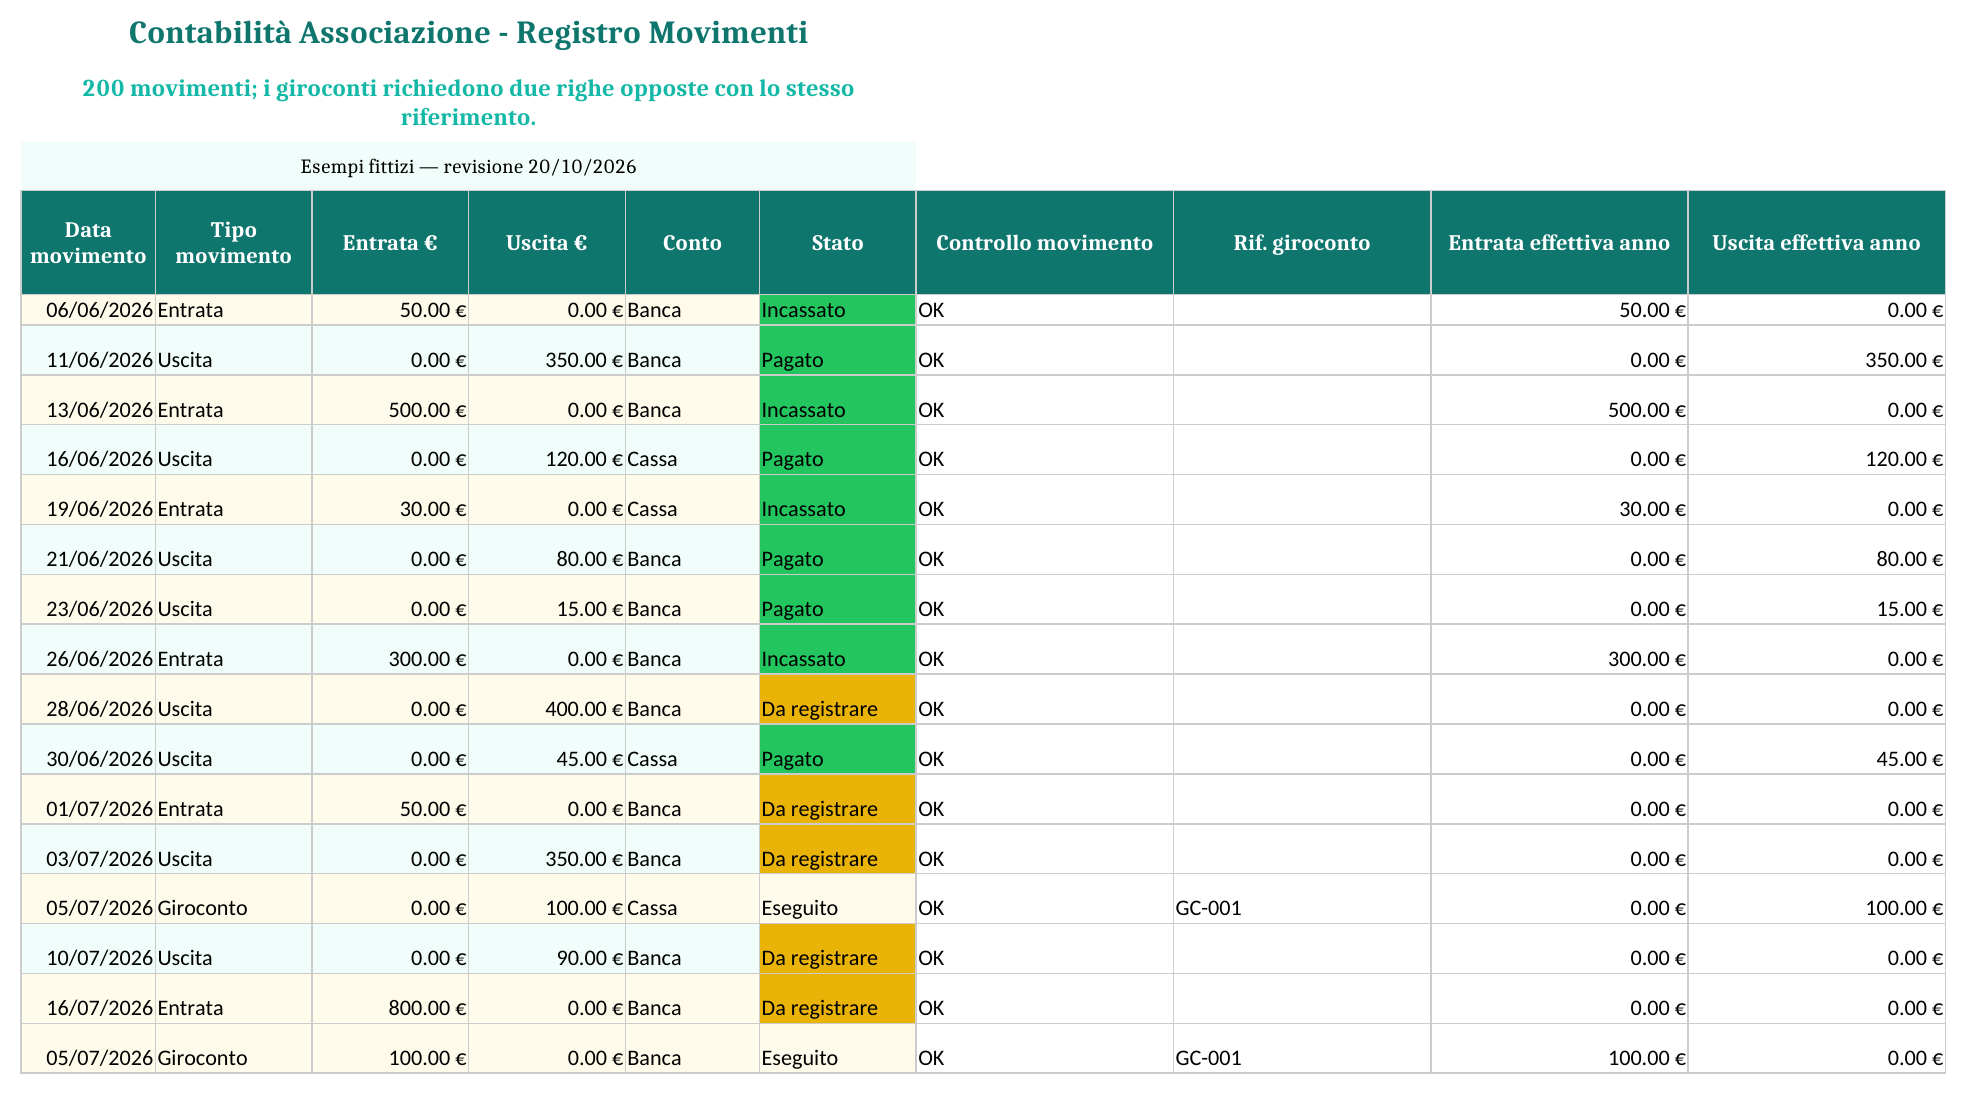
Un versamento dalla cassa alla banca è rappresentato da due righe: una uscita dalla cassa e una entrata in banca, entrambe di tipo Giroconto e stato Eseguito. Devono avere la stessa data, lo stesso riferimento S, conti diversi e importi uguali e opposti.
| Conto | Entrata | Uscita | Effetto sui flussi di gestione |
|---|---|---|---|
| Cassa | 0 € | 100 € | Escluso da entrate e uscite gestionali. |
| Banca | 100 € | 0 € | Escluso da entrate e uscite gestionali. |
Con i saldi iniziali del file, dopo tutti i movimenti effettivi e il giroconto, la cassa è 65 € e la banca 5.005 €: totale 5.070 €. La verifica è 4.800 € iniziali + 270 € di flusso netto = 5.070 €. Il trasferimento modifica la distribuzione tra conti, non il totale.
Una coppia incompleta viene segnalata
Se manca una delle due righe, gli importi differiscono o i conti coincidono, entrambe le registrazioni interessate risultano Da verificare e il giroconto non aggiorna i saldi. Correggere la coppia prima della riconciliazione.
Le previsioni sono attribuite all’anno del campo B. La loro scadenza O serve per gli avvisi; al giorno esatto della scadenza il residuo è zero giorni. La soglia di avviso si modifica in Parametri B18. Le formule arrivano al centesimo socio e al duecentesimo movimento: oltre questi limiti occorre estendere tutte le sorgenti collegate.
Le categorie della dashboard sono gestionali. Non corrispondono automaticamente agli schemi da adottare per qualsiasi associazione o ente del Terzo settore. Il Ministero pubblica indicazioni e aggiornamenti nella sezione RUNTS dedicata alla rendicontazione; il decreto pubblicato il 21 marzo 2026 riguarda anche il rendiconto per cassa in forma aggregata. La scelta dello schema applicabile richiede di considerare la situazione dell’ente.
Questo file non compila quei modelli, non gestisce un esercizio a cavallo di due anni e non calcola IVA o dichiarazioni. Per una distinta gestione di fatture, rate e scadenze commerciali è disponibile il registro incassi e pagamenti.
I fogli di inserimento sono modificabili: i colori non impediscono di sovrascrivere le formule. Conservare una copia iniziale, limitare l’accesso all’anagrafica e condividere solo i dati necessari. I recapiti dimostrativi usano example.com; prima dell’uso eliminare nomi e dati fittizi. Il ricalcolo è stato verificato in LibreOffice Calc.
No. La quota versata considera solo entrate incassate di categoria Quote associative, collegate all’ID socio e riferite all’anno selezionato.
No. È una previsione separata. Per includerla nei saldi occorrono lo stato corretto e la data effettiva del movimento.
No. È un registro gestionale interno. Dati e categorie vanno verificati e riclassificati secondo lo schema applicabile all’ente.